Domain produktkontrolle.de kaufen?
Wir ziehen mit dem Projekt
produktkontrolle.de um.
Sind Sie am Kauf der Domain
produktkontrolle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain produktkontrolle.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
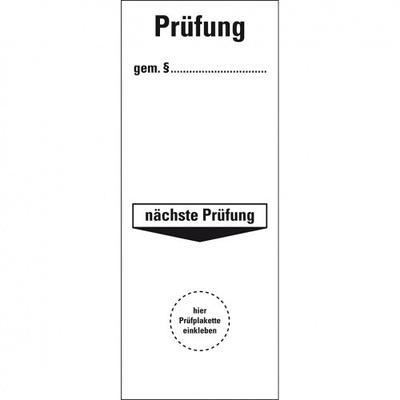
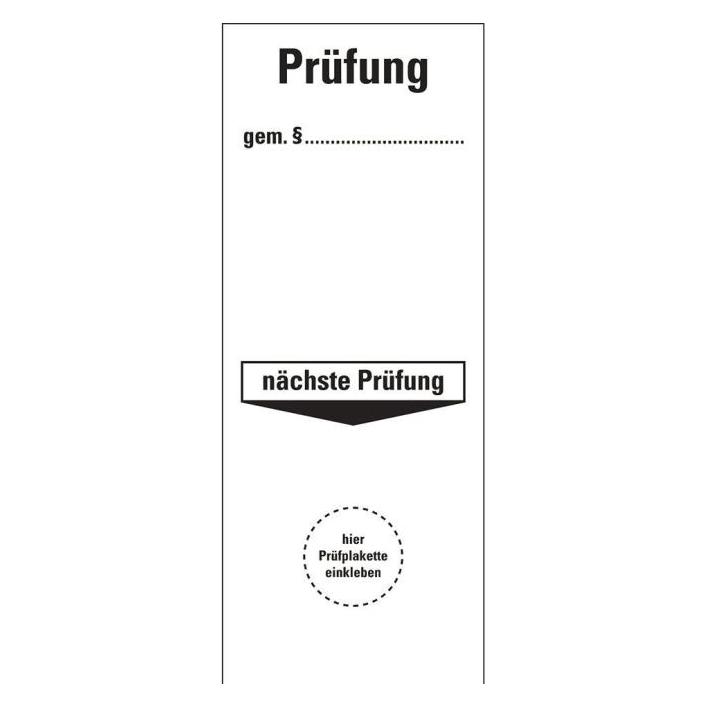
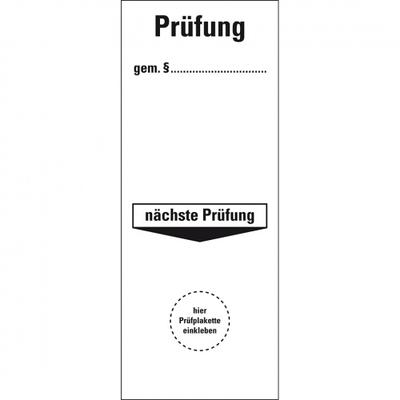
Aufkleber I Grundetikett Prüfung gemäß §...Nächster Prüfung, Folie, selbstklebend, 40x100mm, 5/BogenGrundetikett Prüfung gemäß §...nächste Prüfung, für Prüfplaketten bis 35 mm Durchmesser, für den Innen- und begrenzten Außeneinsatz, Material: selbstklebende Folie, temperaturbeständig von -40 bis +80°C, resistent gegen viele Chemikalien, Format: 40...5,41 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
moedel Grundplakette Prüfung gemäß § nächste Prüfung, Folie, 40x80 mm, 10 Stück/Bogen* Praktische Prüfplakette für Sicherheit * Deutliche Kennzeichnung nächster Prüfzeitpunkt * Beständig und langlebig im Einsatz * Einfaches Anbringen auf glatten OberflächenDiese moedel Prüfplaketten sind essenziell für die Sicherheit und Einhaltung von Vorschriften. Die Plaketten sind speziell für die Prüfung gemäß § entwickelt und ermöglichen eine klare Kennzeichnung des nächsten Prüfungsdatums. Mit ihrer Größe von 40 x 80 mm passen sie perfekt auf verschiedene Oberflächen und bieten eine klare Sichtbarkeit. Die Plaketten von moedel sind aus einer hochwertigen Folie gefertigt, die Langlebigkeit und Beständigkeit garantiert. Sie erhalten 10 Stück pro Bogen, was eine effiziente Anwendung ermöglicht. Die einfache Handhabung und das problemlose Anbringen auf glatten Oberflächen machen sie zu einem unverzichtbaren Hilfsmittel für Unternehmen. Spezifikationen: * Nächste Prüfung kennzeichnen * Größe: 40 x 80 mm * Folie, 10 Stück/Bogen8,68 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **


Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
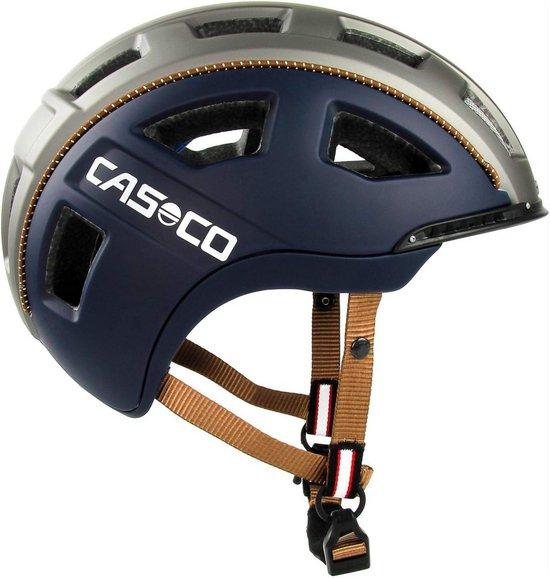
Unisex-Fahrradhelm mit hoher Qualität und SicherheitDieser Unisex-Fahrradhelm bietet hohe Qualität, Komfort und Sicherheit. Dank seines vielseitigen Designs ist er perfekt für jeden Radfahrer. Mit seinem modernen, deutschen Design ist dieser Helm nicht nur funktional, sondern auch stilvoll.385,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundetikett Prüfung gemäß §...Nächster Prüfung, Folie, ablösbar, 40x100mm, 40/HeftGrundetikett Prüfung gemäß §...nächste Prüfung, für Prüfplaketten bis 35 mm Durchmesser, für den Innen- und Außeneinsatz, Material: ablösbare Folie, temperaturbeständig von -40 bis +80°C, resistent gegen viele Chemikalien, Format: 40 x 100 mm, 1...66,34 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Microfasertuch Pfennig Clino MicroUltra 31x38 cm rot Top Qualität mit Nordic Swan Umwelt-ZertifizierungDurch die Zertifizierung mit dem Nordischen Umweltzeichen Version 2.0, belegt das Tuch seine ökonomische Qualität. Hinzu kommt eine Keimreduzierung um über 99 %, die bereits beim Einsatz nur mit Wasser erreicht wird (Testmethode DGMH 2001. Standardmethode 14). Das Tuch ist geeignet für alle nicht strukturierten Oberflächen. Dazu zählen: Glas- und Spiegelflächen, Bildschirme Oberflächen elektronischer Geräte. Clino MicroUltra ist für die Trocken- und Feuchtreinigung anwendbar. Material: Polyester/Nylon (80:20) waschbar bis max. 95°C Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.5,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Aufkleber I Grundetikett Prüfung gemäß §...Nächster Prüfung, Folie, selbstklebend, 40x100mm, 5/BogenGrundetikett Prüfung gemäß §...nächste Prüfung, für Prüfplaketten bis 35 mm Durchmesser, für den Innen- und begrenzten Außeneinsatz, Material: selbstklebende Folie, temperaturbeständig von -40 bis +80°C, resistent gegen viele Chemikalien, Format: 40...5,41 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
moedel Grundplakette Prüfung gemäß § nächste Prüfung, Folie, 40x80 mm, 10 Stück/Bogen* Praktische Prüfplakette für Sicherheit * Deutliche Kennzeichnung nächster Prüfzeitpunkt * Beständig und langlebig im Einsatz * Einfaches Anbringen auf glatten OberflächenDiese moedel Prüfplaketten sind essenziell für die Sicherheit und Einhaltung von Vorschriften. Die Plaketten sind speziell für die Prüfung gemäß § entwickelt und ermöglichen eine klare Kennzeichnung des nächsten Prüfungsdatums. Mit ihrer Größe von 40 x 80 mm passen sie perfekt auf verschiedene Oberflächen und bieten eine klare Sichtbarkeit. Die Plaketten von moedel sind aus einer hochwertigen Folie gefertigt, die Langlebigkeit und Beständigkeit garantiert. Sie erhalten 10 Stück pro Bogen, was eine effiziente Anwendung ermöglicht. Die einfache Handhabung und das problemlose Anbringen auf glatten Oberflächen machen sie zu einem unverzichtbaren Hilfsmittel für Unternehmen. Spezifikationen: * Nächste Prüfung kennzeichnen * Größe: 40 x 80 mm * Folie, 10 Stück/Bogen8,68 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ulbrich, Normen: LeitbildintegrationLeitbildintegration , Ein gelebtes Leitbild ist weit mehr als ein Slogan an der Wand - es ist ein strategisches Instrument, das Orientierung bietet und das Verhalten auf allen Ebenen einer Organisation steuert. Normen Ulbrich und Frank Leuz zeigen, wie aus einem Leitbild ein echtes Führungsinstrument wird. Ihr Buch bietet praktische Werkzeuge, um es in Kultur, Prozessen und Kommunikation zu verankern. Anhand von Methoden, Best Practices und Strategien führt es von der ersten Idee bis zur langfristigen Umsetzung, um das Leitbild im Unternehmensalltag lebendig werden zu lassen. Ein unverzichtbarer Leitfaden für Entscheidungsträger:innen, die das Leitbild fest im Alltag und für den Erfolg des Unternehmens verankern möchten. Inhalte: Messbare Veränderungen durch eine gelebte Unternehmenskultur Verstehen, wie Veränderung und Lernen funktionieren Klarheit für die Zusammenarbeit schaffen Individualität integrieren Ausgeglichene Zeitbalance Integration des Leitbildes in den Arbeitsalltag & Kommunikationsstrategie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Ulbrich, Normen~Leuz, Frank, Seitenzahl/Blattzahl: 200, Keyword: Change; Entwicklung; Frank Leuz Buch; Intergration; Kultur; Landkarte; Leitbild; Mitarbeiter; Motivation; New Work; Normen Ulbrich Buch; Unternehmen; Vision; Wert; lebendig, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Strategisches Management, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 386, Produktform: Kartoniert,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.